QuantStats
- 추천0
- GitHub 별7.9K
- 금융라이선스Apache-2.0
수익률 시리즈로 샤프 · 낙폭 · 몬테카를로 등 위험 지표를 계산하고 HTML 성과 리포트를 만드는 퀀트 분석 라이브러리
요약
수익률 시리즈로 샤프 · 낙폭 · 몬테카를로 등 위험 지표를 계산하고 HTML 성과 리포트를 만드는 퀀트 분석 라이브러리
설명


QuantStats: 퀀트를 위한 포트폴리오 분석
QuantStats는 포트폴리오를 프로파일링하는 파이썬 라이브러리로, 퀀트와 포트폴리오 매니저가 깊이 있는 분석과 위험 지표로 자신의 성과를 더 잘 이해하도록 돕습니다.
QuantStats는 3개의 주요 모듈로 이루어져 있습니다.
quantstats.stats- 샤프 지수, 승률, 변동성 같은 다양한 성과 지표를 계산합니다.quantstats.plots- 성과, 낙폭, 롤링 통계, 월별 수익률 등을 시각화합니다.quantstats.reports- 지표 보고서를 만들고, 일괄 플롯을 그리고, HTML 파일로 저장할 수 있는 티어시트를 만듭니다.
새 기능! 몬테카를로 시뮬레이션
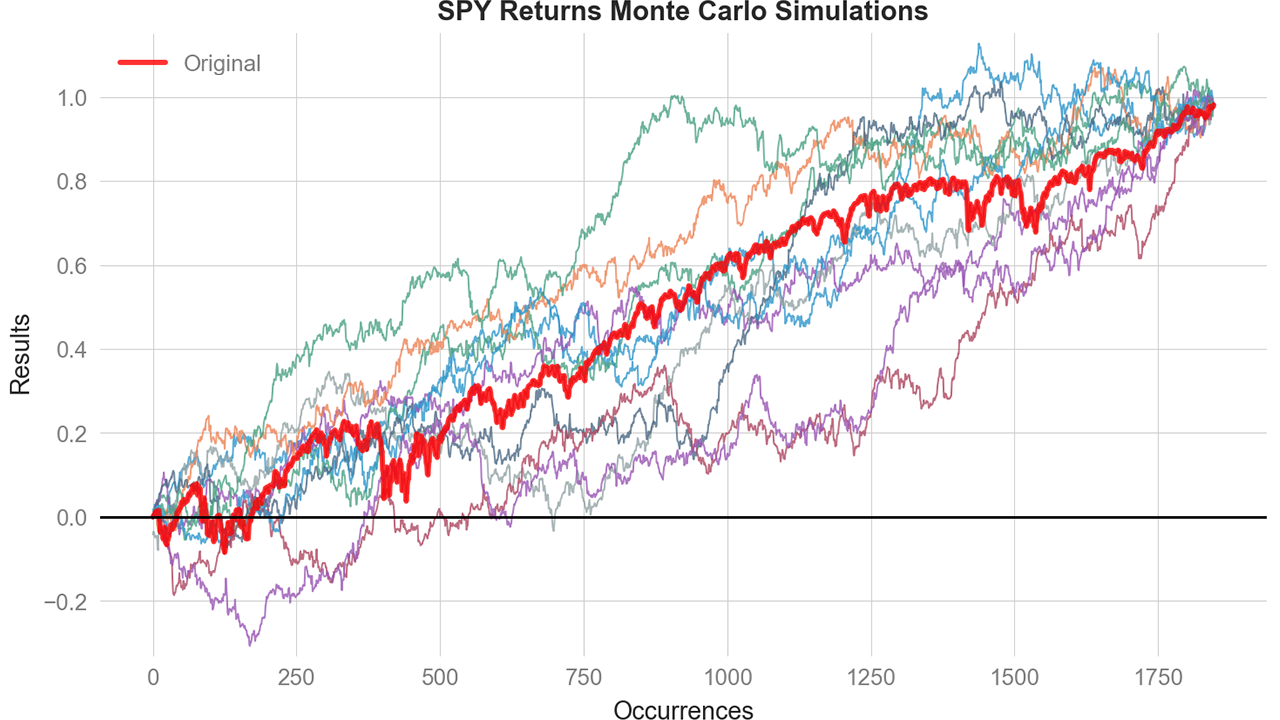
내장 몬테카를로 시뮬레이션으로 확률적 위험 분석을 해 보세요.
mc = qs.stats.montecarlo(returns, sims=1000, bust=-0.20, goal=0.50)
print(f"Bust probability: {mc.bust_probability:.1%}")
print(f"Goal probability: {mc.goal_probability:.1%}")
mc.plot()빠른 시작
%matplotlib inline
import quantstats as qs

# extend pandas functionality with metrics, etc.
qs.extend_pandas()

# fetch the daily returns for a stock
stock = qs.utils.download_returns('META')

# show sharpe ratio
qs.stats.sharpe(stock)

# or using extend_pandas() :)
stock.sharpe()
출력:
0.7604779884378278
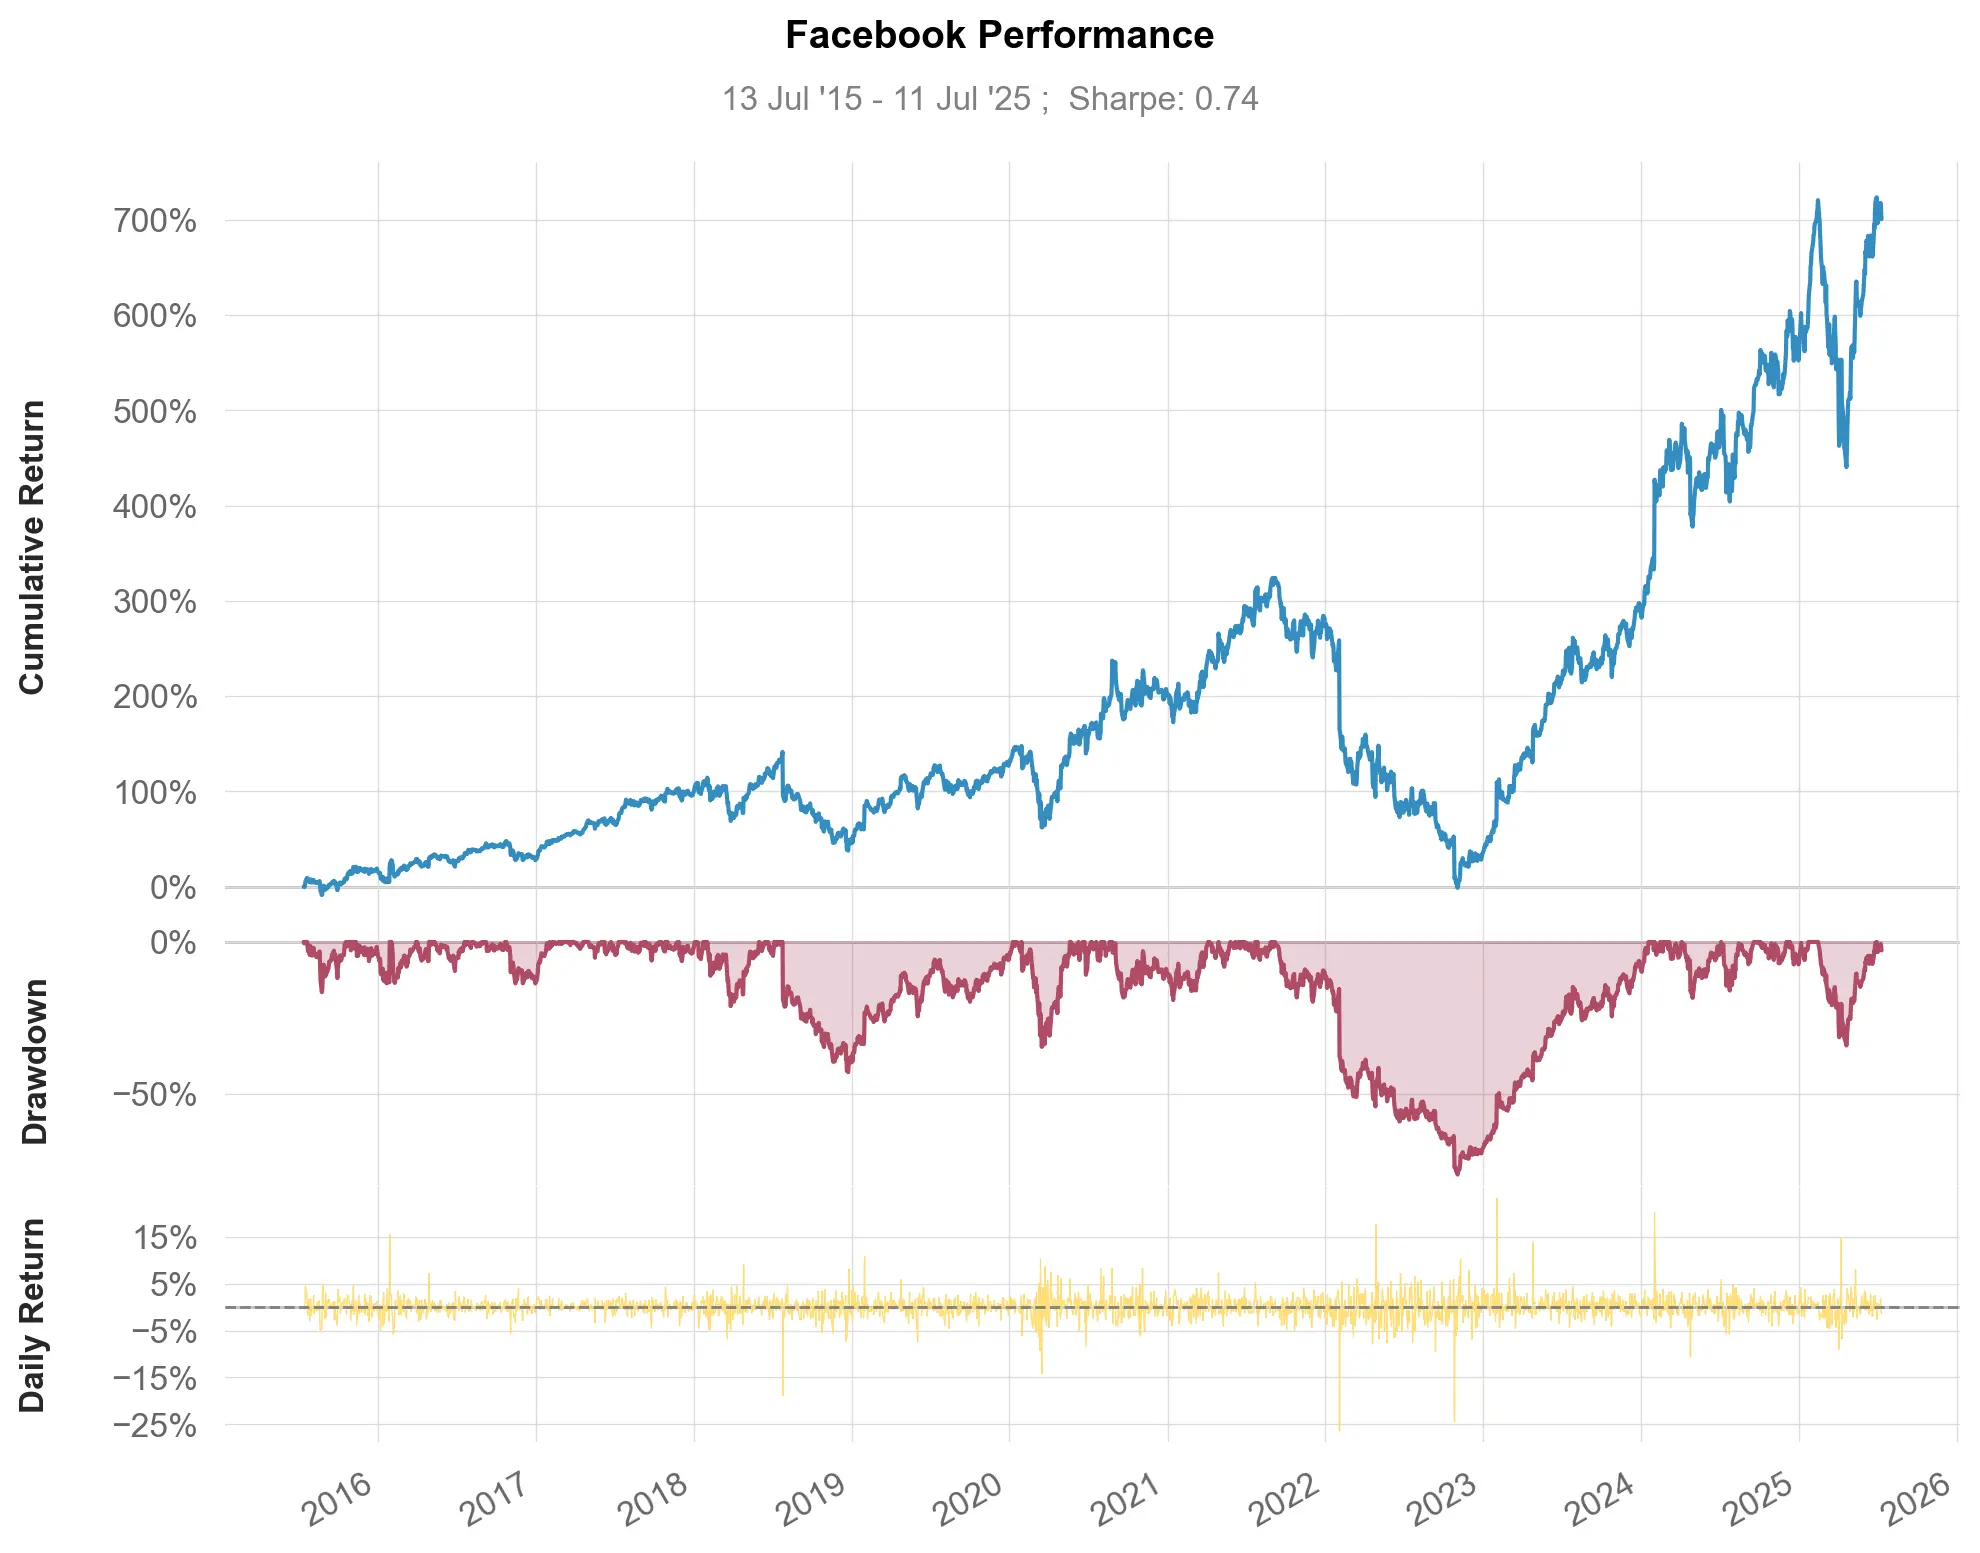
주식 성과 시각화
qs.plots.snapshot(stock, title='Facebook Performance', show=True)

# can also be called via:
# stock.plot_snapshot(title='Facebook Performance', show=True)
출력:
리포트 만들기
7가지 보고서 티어시트를 만들 수 있습니다.
qs.reports.metrics(mode='basic|full", ...)- 기본/전체 지표 표시qs.reports.plots(mode='basic|full", ...)- 기본/전체 플롯 표시qs.reports.basic(...)- 기본 지표와 플롯 표시qs.reports.full(...)- 전체 지표와 플롯 표시qs.reports.html(...)- 완전한 보고서를 HTML로 생성
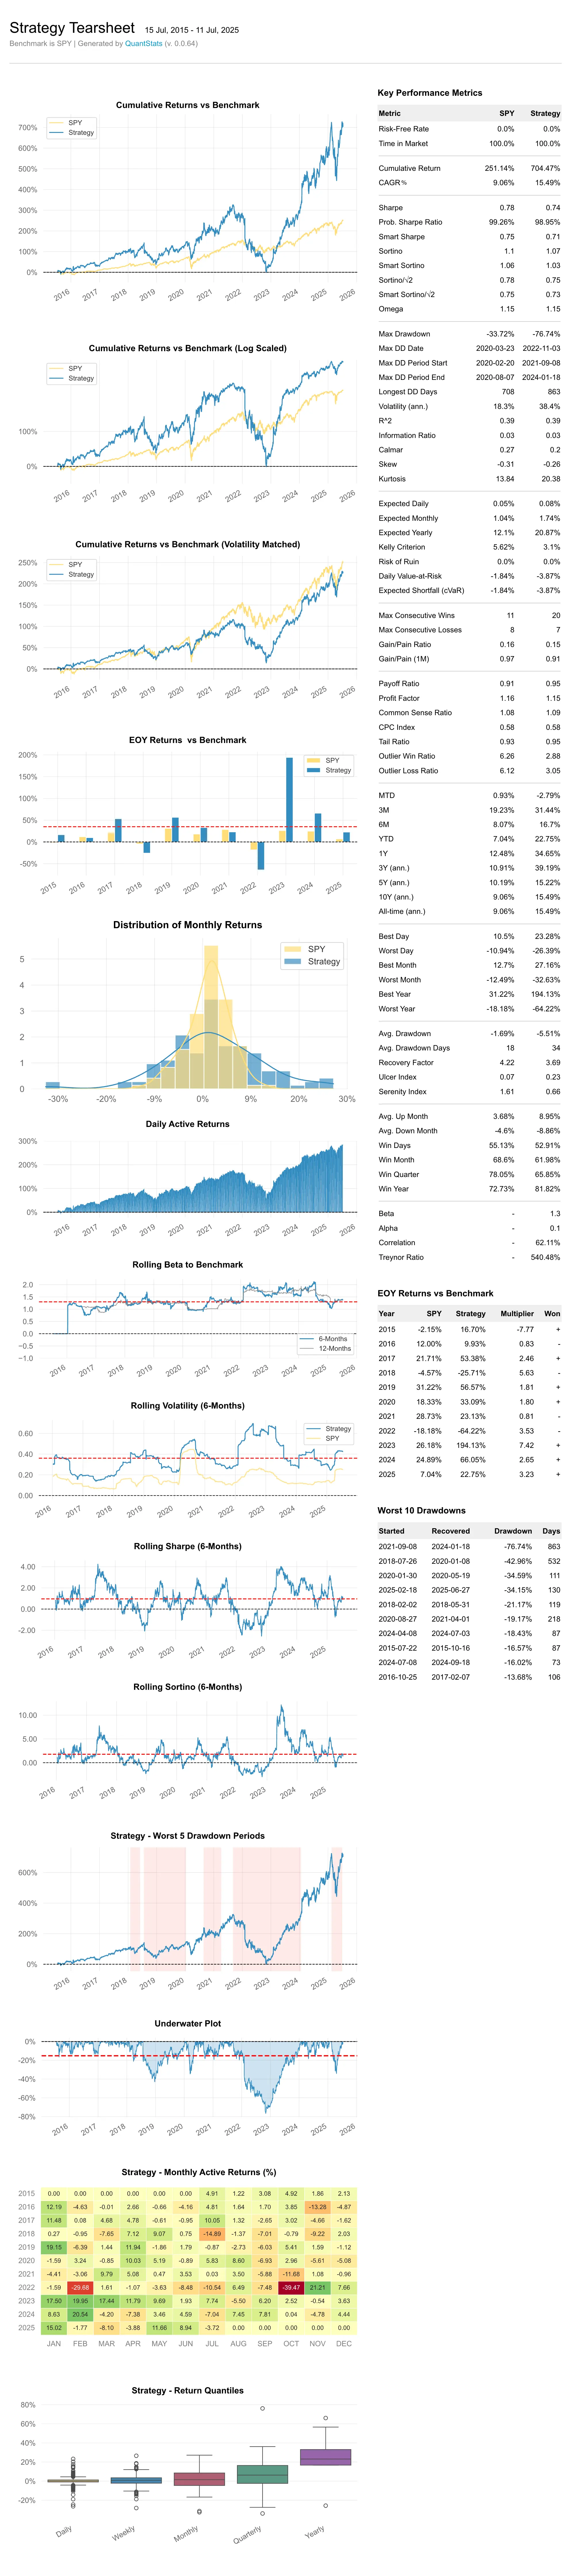
HTML 티어시트를 만들어 봅시다.
# benchmark can be a pandas Series or ticker
qs.reports.html(stock, "SPY")
출력은 다음과 비슷하게 만들어집니다.
사용할 수 있는 메서드
전체 메서드 목록을 보려면 다음을 실행하세요.
[f for f in dir(qs.stats) if f[0] != '_']['avg_loss',
'avg_return',
'avg_win',
'best',
'cagr',
'calmar',
'common_sense_ratio',
'comp',
'compare',
'compsum',
'conditional_value_at_risk',
'consecutive_losses',
'consecutive_wins',
'cpc_index',
'cvar',
'drawdown_details',
'expected_return',
'expected_shortfall',
'exposure',
'gain_to_pain_ratio',
'geometric_mean',
'ghpr',
'greeks',
'implied_volatility',
'information_ratio',
'kelly_criterion',
'kurtosis',
'max_drawdown',
'monthly_returns',
'montecarlo',
'montecarlo_cagr',
'montecarlo_drawdown',
'montecarlo_sharpe',
'outlier_loss_ratio',
'outlier_win_ratio',
'outliers',
'payoff_ratio',
'profit_factor',
'profit_ratio',
'r2',
'r_squared',
'rar',
'recovery_factor',
'remove_outliers',
'risk_of_ruin',
'risk_return_ratio',
'rolling_greeks',
'ror',
'sharpe',
'skew',
'sortino',
'adjusted_sortino',
'tail_ratio',
'to_drawdown_series',
'ulcer_index',
'ulcer_performance_index',
'upi',
'value_at_risk',
'var',
'volatility',
'win_loss_ratio',
'win_rate',
'worst'][f for f in dir(qs.plots) if f[0] != '_']['daily_returns',
'distribution',
'drawdown',
'drawdowns_periods',
'earnings',
'histogram',
'log_returns',
'monthly_heatmap',
'montecarlo',
'montecarlo_distribution',
'returns',
'rolling_beta',
'rolling_sharpe',
'rolling_sortino',
'rolling_volatility',
'snapshot',
'yearly_returns']*** 전체 문서는 곧 공개됩니다 ***
중요: 기간 기준 지표와 거래 기준 지표
QuantStats는 개별 거래 데이터가 아니라 수익률 시리즈(일 · 주 · 월 수익률)를 분석합니다. 이는 다음을 뜻합니다.
- 승률 = 수익률이 플러스인 기간의 비율
- 연속 승 · 패 = 수익률이 연속으로 플러스 · 마이너스인 기간
- 손익비(Payoff Ratio) = 이긴 기간의 평균 수익률 / 진 기간의 평균 손실률
- 프로핏 팩터 = 플러스 수익률의 합 / 마이너스 수익률의 합
이 지표들은 다음 경우에 타당하고 유용합니다.
- 정기적으로 리밸런싱하는 체계적 · 알고리즘 전략
- 시간에 따른 수익률 시리즈의 움직임 분석
- 기간 단위로 전략을 견주는 일
며칠에 걸친 거래를 하는 재량 트레이더라면 이 기간 기준 지표가 거래 기준 통계와 다를 수 있습니다. 5일짜리 거래 하나가 3일은 플러스, 2일은 마이너스일 수 있고, QuantStats는 이를 일 단위로 3번의 "승"과 2번의 "패"로 셉니다.
이는 수익률 기반 분석 전반(샤프 지수, 소르티노 지수, 낙폭 분석 등)이 하는 방식과 같습니다. 개별 거래의 진입 · 청산이 아니라 수익률 기간 위에서 동작합니다.
각 메서드의 선택 매개변수는 파이썬의 help 함수로 알아볼 수 있습니다.
help(qs.stats.conditional_value_at_risk)Help on function conditional_value_at_risk in module quantstats.stats:
conditional_value_at_risk(returns, sigma=1, confidence=0.95, prepare_returns=True, method='parametric')
Calculate the Conditional Value at Risk (CVaR), also known as Expected Shortfall.
CVaR measures the expected loss given that a loss exceeds the VaR threshold.
It quantifies the amount of tail risk an investment faces, providing a more
comprehensive risk measure than VaR alone.
설치
pip로 설치합니다.
$ pip install quantstats --upgrade --no-cache-dirconda로 설치합니다.
$ conda install -c ranaroussi quantstats요구 사항
- Python >= 3.10
- pandas >= 1.5.0
- numpy >= 1.24.0
- scipy >= 1.11.0
- matplotlib >= 3.7.0
- seaborn >= 0.13.0
- tabulate >= 0.9.0
- yfinance >= 0.2.40
- plotly >= 5.0.0 (선택,
plots.to_plotly()를 쓸 때)
질문이 있나요?
새로 나온 라이브러리입니다... 버그를 찾으면 이슈를 열어 주세요.
기여하고 싶다면 help-wanted 표시가 붙은 이슈부터 보는 것이 좋습니다.
알려진 문제
seaborn에게 저장하라고 했을 때 월별 수익률 히트맵을 반환하지 않게 하는 방법을 찾지 못했습니다. 그래서 플롯을 저장해도(savefig={...}를 넘겨도) 여전히 플롯이 표시됩니다.
법적 안내
QuantStats는 Apache 소프트웨어 라이선스로 배포됩니다. 자세한 내용은 릴리스에 든 LICENSE.txt 파일을 보세요.
덧붙임
의견이 있으면 메모를 남겨 주세요.
Ran Aroussi
⚠️ 투자 안내 이 소개는 오픈소스 도구를 알리기 위한 글이며 투자 권유가 아닙니다. 이 도구가 내놓은 결과를 따른 매매의 손실 책임은 사용자에게 있습니다.
저장소: ranaroussi/quantstats · 라이선스: Apache-2.0
평점
- 5점
- 0
- 4점
- 0
- 3점
- 0
- 2점
- 0
- 1점
- 0